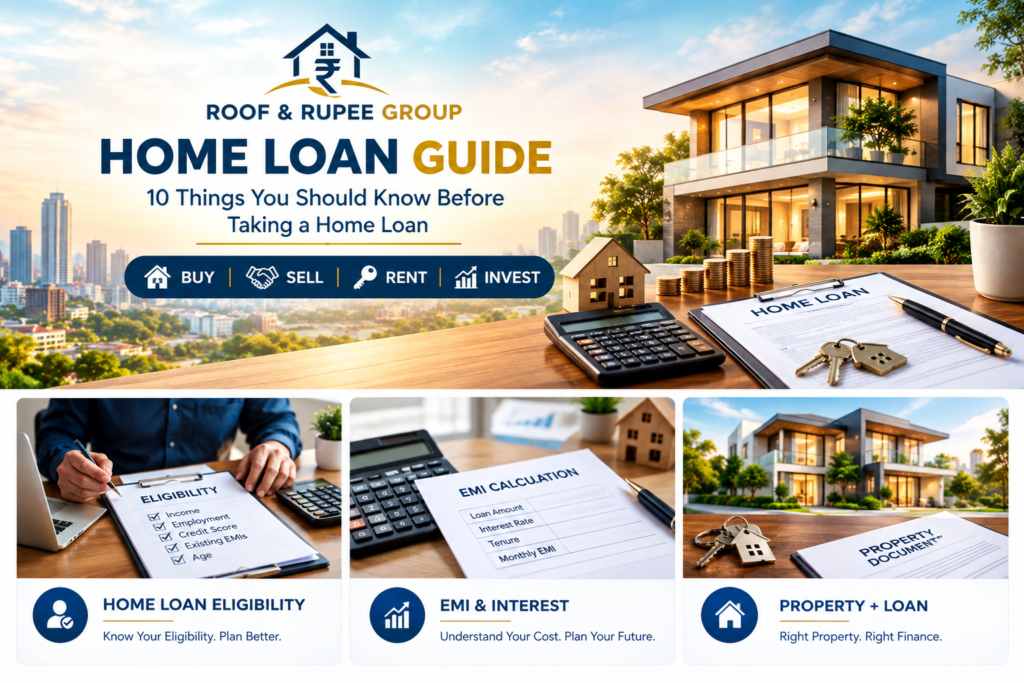
Home Loan लेने से पहले सही जानकारी क्यों जरूरी है?
अपना घर खरीदना हर व्यक्ति के लिए एक बड़ा financial decision हो सकता है। Property पसंद करने के बाद अगला बड़ा सवाल अक्सर यही होता है—Home Loan कितना मिलेगा, EMI कितनी होगी और Loan लेना मेरे लिए सही कैसे रहेगा?
Home Loan केवल एक EMI का नाम नहीं है। Loan amount, interest rate, tenure, income, existing liabilities, credit profile, property documents और कई अन्य factors आपकी overall borrowing cost और repayment को प्रभावित कर सकते हैं।
इसलिए Home Loan लेने से पहले कुछ important बातें समझना बहुत जरूरी है।
“घर खरीदने से पहले Property को समझें, और Loan लेने से पहले Finance को समझें।”
🔟 Home Loan लेने से पहले जानें ये 10 जरूरी बातें
1️⃣ अपनी Financial Capacity समझें
सबसे पहले अपनी monthly income और existing financial commitments को समझें।
अगर पहले से कोई:
- Personal Loan
- Car Loan
- Credit Card outstanding
- अन्य EMI
- या दूसरी financial liability
है, तो उसे भी अपनी planning में शामिल करें।
Rule of thumb: ऐसी EMI न चुनें जिससे आपकी monthly financial situation unnecessarily stressful हो जाए।
2️⃣ Home Loan Eligibility पहले समझें
हर व्यक्ति को उसकी desired loan amount automatically नहीं मिलती।
Lender आपकी profile और repayment capacity के आधार पर eligibility assess कर सकता है।
Eligibility में factors जैसे:
- Income
- Age
- Employment / Business profile
- Existing obligations
- Credit history
- Repayment capacity
- Property-related factors
महत्वपूर्ण हो सकते हैं।
इसलिए property final करने से पहले अपनी approximate loan eligibility समझना useful हो सकता है।
3️⃣ CIBIL / Credit Profile को समझें
आपकी credit history lender के assessment में एक important factor हो सकती है।
इसलिए Home Loan apply करने से पहले:
✔ Existing EMIs समय पर pay करें
✔ Credit card payments को seriously लें
✔ Unnecessary loan applications से बचें
✔ Existing outstanding को समझें
✔ अपनी credit report में errors हों तो उन्हें check करें
एक अच्छी credit profile बेहतर loan terms पाने में मदद कर सकती है, हालांकि final decision lender की assessment पर निर्भर करता है।
4️⃣ Interest Rate को सिर्फ एक Number न समझें
Home Loan में interest rate बहुत important है, लेकिन केवल quoted rate देखकर decision लेना सही approach नहीं है।
आपको पूछना चाहिए:
Fixed या Floating?
Fixed rate में interest structure एक निश्चित अवधि या applicable terms के अनुसार fixed हो सकता है।
Floating rate में interest benchmark/rate movements के अनुसार बदल सकता है।
इसलिए lender से समझें:
- Current applicable interest rate
- Fixed या floating structure
- Rate reset mechanism
- Applicable benchmark
- Spread / margin
- EMI पर संभावित impact
- Rate change होने पर tenure पर संभावित impact
Loan agreement और applicable disclosures को ध्यान से पढ़ें।
5️⃣ EMI के साथ Total Interest भी देखें
यह सबसे common mistakes में से एक है।
मान लीजिए किसी loan में EMI manageable दिखाई दे रही है, तो इसका मतलब यह जरूरी नहीं कि loan की overall cost भी कम है।
समझने का simple formula:
Loan Amount + Interest = Total Repayment
और:
Tenure बढ़ेगी → EMI कम हो सकती है → लेकिन total interest अधिक हो सकता है
वहीं:
Tenure कम होगी → EMI बढ़ सकती है → लेकिन total interest कम हो सकता है
इसलिए केवल EMI नहीं, Total Repayment भी compare करें।
6️⃣ Down Payment के लिए तैयार रहें
Home Loan लेने का मतलब यह नहीं कि property की पूरी cost lender finance करेगा।
आपको अपनी तरफ से भी contribution की आवश्यकता हो सकती है, जिसे broadly down payment / margin contribution के रूप में समझा जाता है।
इसके अलावा आपको applicable:
- Stamp Duty
- Registration
- Processing charges
- Legal / technical charges
- Documentation-related costs
- Other transaction expenses
को भी अपने overall budget में consider करना चाहिए।
इसलिए अपना budget ऐसे सोचें:
Property Cost + Own Contribution + Loan + Additional Costs
7️⃣ Home Loan Documents पहले तैयार रखें
Loan application के दौरान lender आपकी identity, income, employment/business profile और अन्य relevant information verify कर सकता है।
आवश्यक documents applicant और loan profile के अनुसार अलग हो सकते हैं।
Commonly requested documents में शामिल हो सकते हैं:
- Identity Proof
- Address Proof
- Income Proof
- Bank Statements
- Salary Slips / Business Income Documents
- Tax-related documents, जहाँ applicable हों
- Property Documents
Important: Exact document requirements lender और applicant profile के अनुसार अलग हो सकती हैं।
8️⃣ Property Documents भी उतने ही Important हैं
Home Loan सिर्फ borrower की eligibility पर depend नहीं करता।
Property भी important है।
Property की legal और technical evaluation lender के process का हिस्सा हो सकती है।
इसलिए property खरीदते समय:
✔ Ownership documents
✔ Title-related documents
✔ Approved plans, जहाँ applicable हों
✔ Property tax records, जहाँ applicable हों
✔ Required permissions / NOCs
✔ Other relevant property documents
को carefully verify करना चाहिए।
किसी legal doubt की स्थिति में qualified property lawyer की advice लेना उचित हो सकता है।
9️⃣ Loan Agreement और Charges को ध्यान से पढ़ें
Loan लेने से पहले सिर्फ interest rate और EMI देखकर agreement sign न करें।
आपको applicable charges और terms को समझना चाहिए।
जैसे:
- Processing Fee
- Legal / Technical Charges
- Documentation Charges
- Late Payment / Penal Charges
- Switching / Conversion Charges, जहाँ applicable हों
- Prepayment / Foreclosure-related charges, जहाँ applicable हों
- Other service charges
जो charge समझ में न आए, lender से clarification जरूर लें।
🔟 Future Financial Planning को Ignore न करें
Home Loan कई वर्षों तक चल सकता है।
इसलिए आज की income देखकर ही decision न लें।
अपने future को भी consider करें:
Income → EMI → Family Expenses → Emergency Fund → Future Goals
अगर interest rate, income या expenses में बदलाव आता है तो repayment capacity पर क्या असर पड़ेगा—इसका भी विचार करें।
Home Loan ऐसा होना चाहिए जिसे आप अपनी overall financial planning के साथ manage कर सकें।
📘 Home Loan को और Detail में समझना चाहते हैं?
अगर आप Home Loan की पूरी process को शुरुआत से समझना चाहते हैं, तो सिर्फ एक article पढ़ना पर्याप्त नहीं हो सकता।
इसीलिए Roof & Rupee Group की detailed Home Loan / Property Guide E-book आपके लिए एक structured learning resource हो सकती है।
इसमें आप जैसे topics को एक जगह समझ सकते हैं:
Home Loan → Eligibility → Documents → EMI → Interest → FOIR → CIBIL → Property → Loan Process → Repayment Planning
📖 Complete Guide पढ़ें
E-book में दी गई information educational purpose के लिए है। Actual eligibility, interest rate, charges और loan approval lender तथा applicant/property profile के अनुसार अलग हो सकते हैं।
🏠 Roof & Rupee Group — More Than Just Property Information
Roof & Rupee Group का उद्देश्य Property और Finance से जुड़े important topics को simple और practical language में समझाने का प्रयास करना है।
हमारी प्रमुख services:
 Property Buy
आपकी requirement के अनुसार property search और buying process से जुड़े information और assistance।
 Property Sell
Property selling process, buyer requirements और transaction-related guidance।
 Property Rent
Rental property से जुड़े basic information और assistance।
 Home Loan
 eligibility, documentation, EMI और loan process से जुड़ी guidance।
 Loan Against Property
Property-backed financing और LAP से जुड़े information एवं assistance।
 Real Estate Investment
Property investment को समझने के लिए practical information और guidance।
 Property & Loan Assistance
Property और financing से जुड़े process को बेहतर तरीके से समझने के लिए end-to-end assistance।